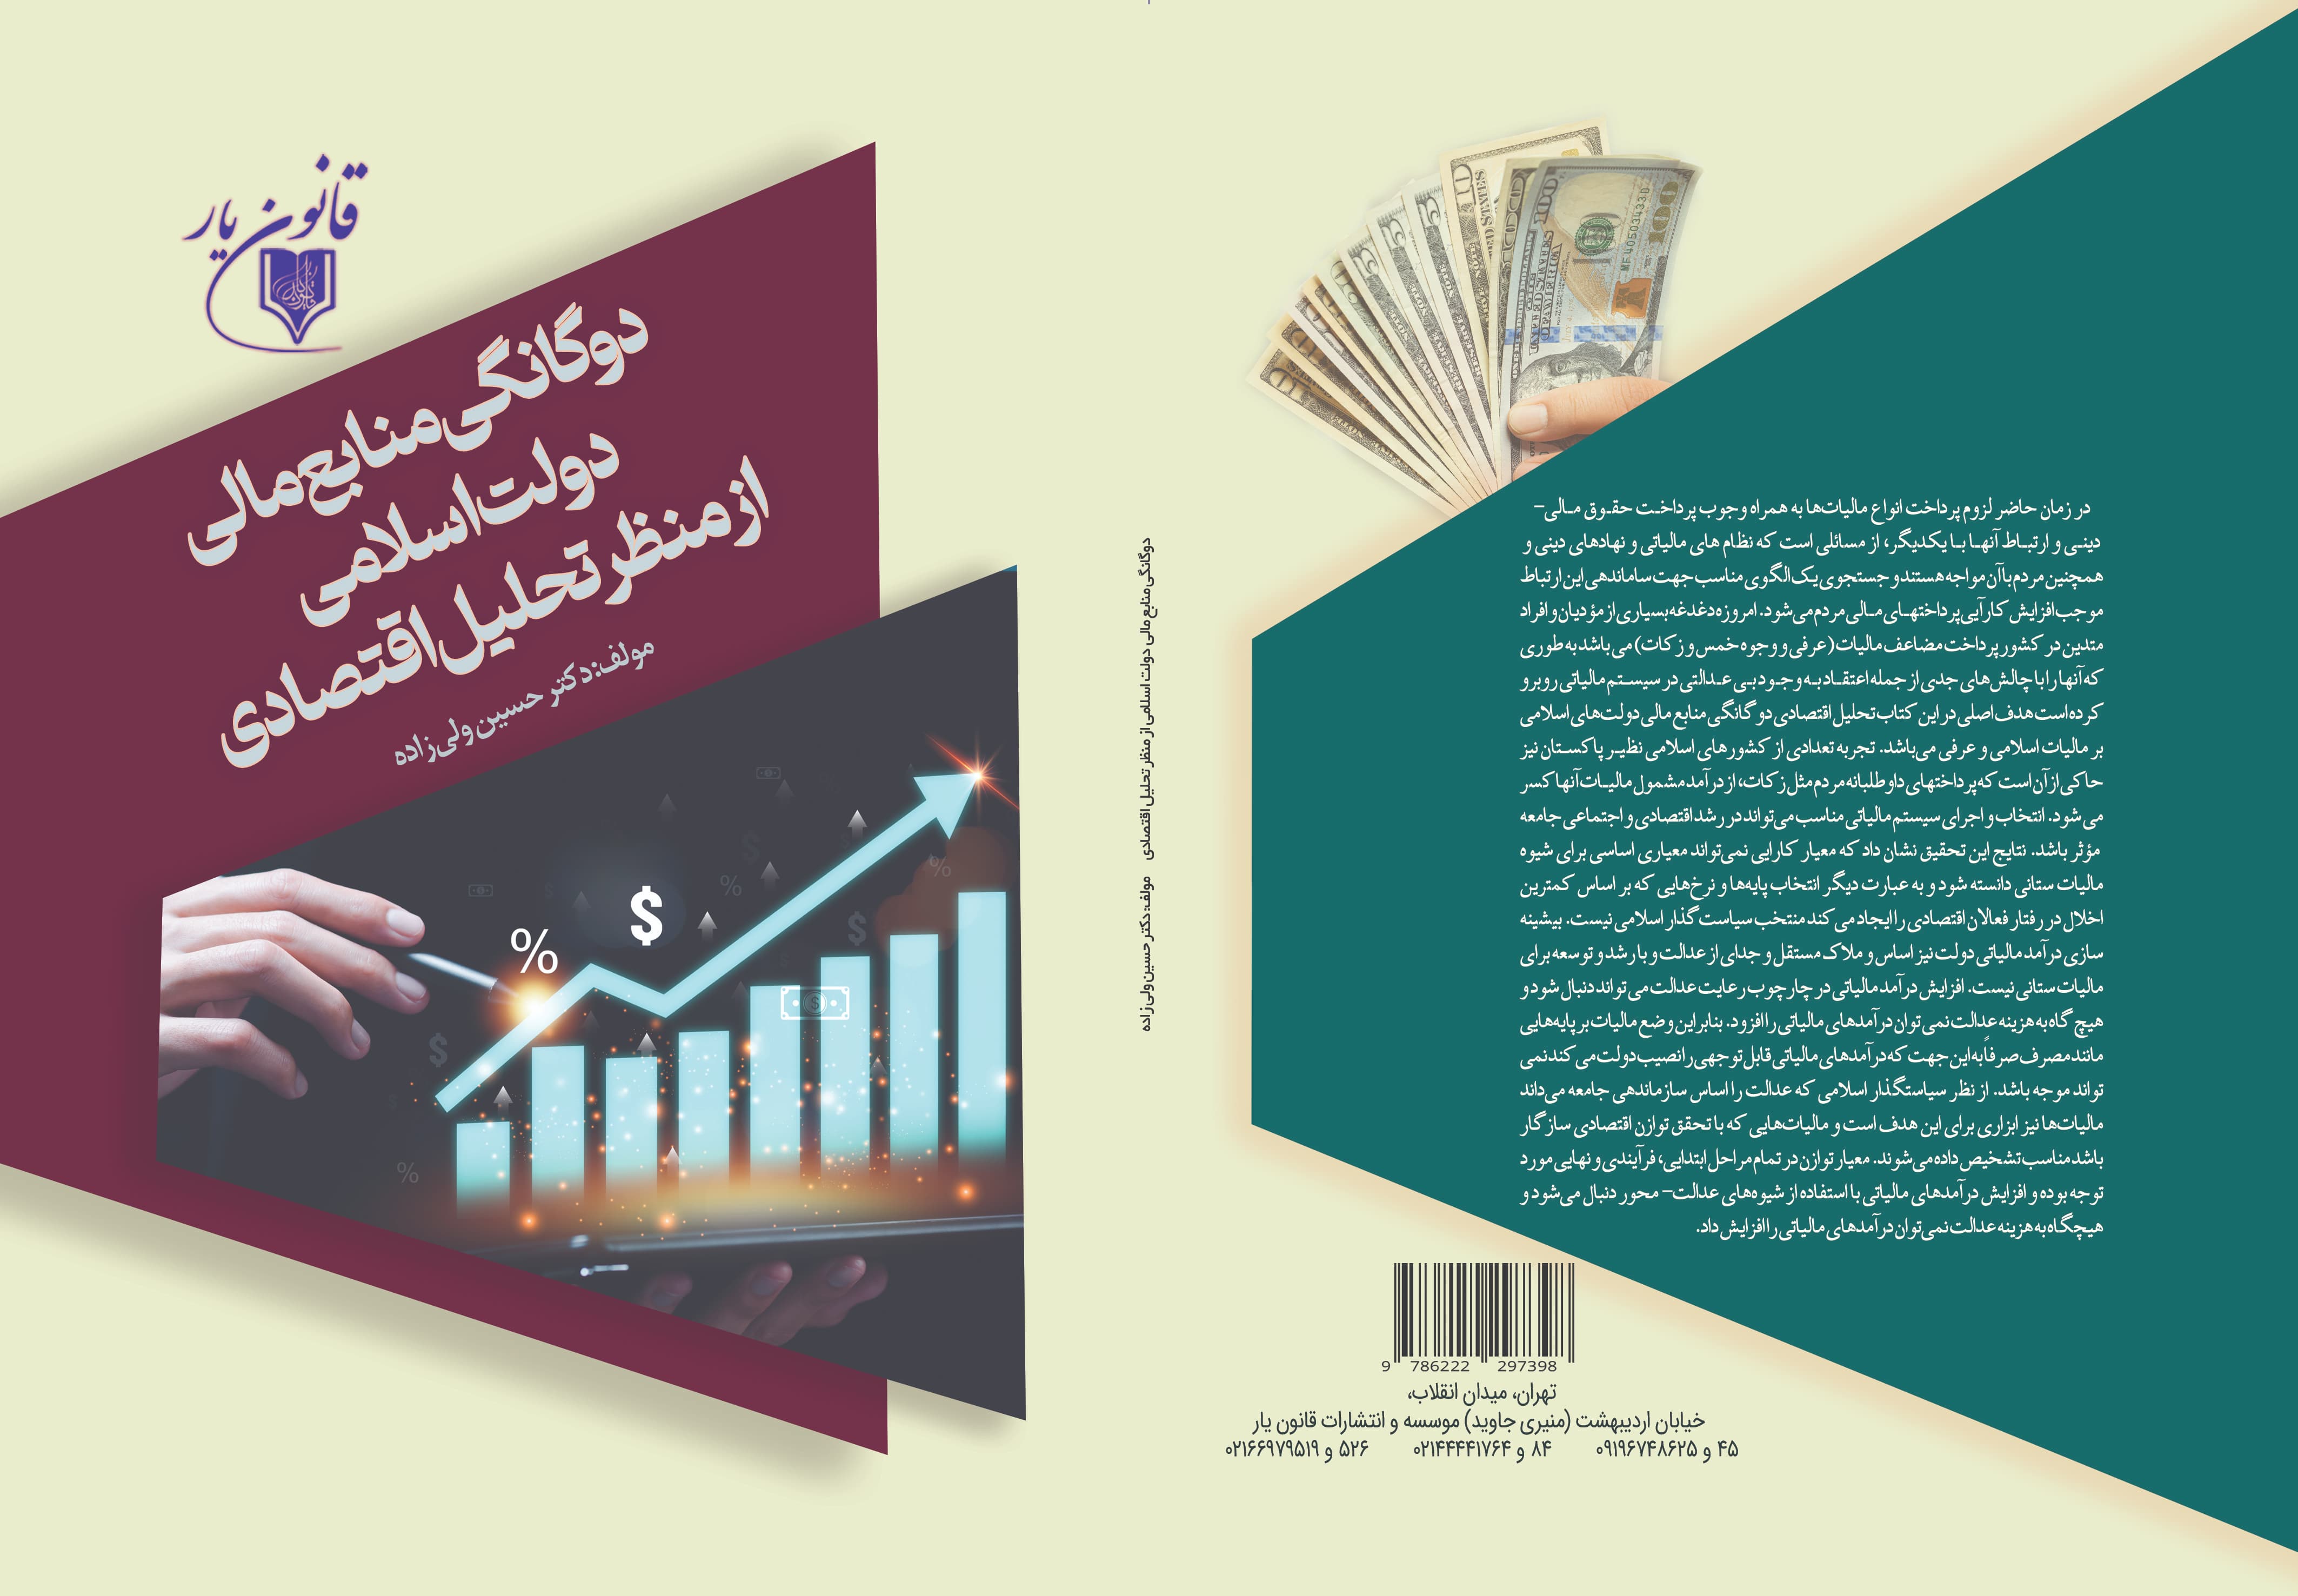
کتاب دوگانگی منابع مالی دولت اسلامی از منظر تحلیل اقتصادی، تألیف دکترحسین ولیزاده منتشر شد!
فهرست مطالب
عنوان شماره صفحه
فصل اول: نهاد مالی کشورهای اسلامی.. 21
گفتار اول: مفهوم اقتصادي ماليات... 21
گفتار دوم: مفهوم حقوقي ماليات... 28
گفتار سوم: پیشینه مالیات... 31
گفتار چهارم: نظام مالیاتی آدام اسمیت... 48
مبحث دوم: مالیات در اقتصاد اسلامی و مشخصات آن.. 49
گفتار اول: مالیات و اخلاق در اسلام. 51
گفتار دوم: جنبه عبادی مالیات اسلامی.. 55
گفتار سوم: عدم انتقال مالیات... 55
گفتار چهارم: حداقل هزینه جمعآوري مالیات... 55
گفتار پنجم: تنوع و انعطافپذیري مالیاتها 56
گفتار ششم: تأمین مالی مخارج معین.. 56
گفتار هفتم: ظرفیت مالیاتی.. 57
فصل دوم: مقایسه مالیاتهاي اسلامی با مالیاتهاي عرفی.. 61
مبحث اول: خمس و زکات در متون فقهی.. 62
مبحث دوم: سایر مالیاتهای اسلامی.. 67
مبحث سوم: انواع مالیات از نظر میزان و نرخ مالیات... 68
گفتار سوم: مالیات تصاعدی... 73
گفتار چهارم: مالیات تنازلی.. 75
مبحث چهارم: انواع مالیات از جهت مبناي مالیاتی.. 78
گفتار اول: مالیات بر درآمد.. 78
گفتار دوم: مالیات بر ثروت... 83
گفتار سوم: مالیات بر پس انداز. 87
گفتار چهارم: مالیات بر استفاده از منابع طبیعی.. 89
گفتار پنجم: مالیات بر ارث... 90
فصل سوم: همگرایی مالیات اسلامی و عرفی.. 95
مبحث اول: تقابل و تقارن مالیات اسلامی و قانونی.. 96
گفتار اول: تقابل دریافت مالیات اسلامی و قانونی.. 96
گفتار دوم: تقارن مرجع دریافت مالیات اسلامی و قانونی.. 97
مبحث دوم: ادله مشروعیت مالیاتهای قانونی.. 99
گفتار اول: نظام بازار رفاه و عدالت اجتماعی.. 99
گفتار دوم: دولت در اندیشه لیبرالی.. 100
مبحث سوم: دیدگاه مخالف و موافق اخذ مالیات... 101
گفتار اول: دیدگاه مخالف... 101
مبحث چهارم: روشهای پیادهسازی مالیات اسلامی در عصر حاضر در سایر کشورها 108
گفتار اول: مالیات اسلامی در کشور عربستان.. 108
گفتار دوم: مالیات اسلامی در کشور مالزی... 111
گفتار سوم: مالیات اسلامی در کشور پاکستان.. 113
گفتار چهارم: مالیات اسلامی در کشور نیجریه. 113
گفتار چهارم: مزایا و معایب روشهای پیادهسازی مالیات اسلامی در عصر حاضر. 115
مبحث پنجم: کارایی ترکیب دو مالیات اسلامی و عرفی از سه منظر فقهی، تقنینی و اجرایی 116
گفتار اول: کارایی ترکیب دو مالیات اسلامی و عرفی از منظر فقهی.. 116
گفتار دوم: کارایی ترکیب دو مالیات اسلامی و عرفی از منظر تقنینی.. 119
گفتار سوم: کارایی ترکیب دو مالیات اسلامی و عرفی از منظر اجرایی.. 120
گفتار چهارم: کارآیی و هزینه نهایی که ناشی از وصول دو منبع مالی بر خانوارها 127
گفتار ششم: شاخصهاي نظام مالیات اسلامی به عنوان الگوي هدف براي نظام مالیاتی ایران.. 148
گفتار هفتم: پیشفرضها و قیود طراحی الگوي مالیاتهاي اسلامی و عرفی.. 153
فصل چهارم: نتیجهگیری و پیشنهادها 161
پیشگفتار
در زمان حاضر لزوم پرداخت انواع مالیاتها به همراه وجوب پرداخـت حقـوق مـالی- دینـی و ارتبـاط آنهـا بـا یکدیگر، از مسائلی است که نظام های مالیاتی و نهادهای دینی و همچنین مردم با آن مواجه هستند و جستجوی یک الگوی مناسب جهت ساماندهی این ارتباط موجب افزایش کارآیی پرداختهـای مـالی مردم میشود. امروزه دغدغه بسیاری از مؤدیان و افراد متدین در کشور پرداخت مضاعف مالیات (عرفی و وجوه خمس و زکات) می باشد به طوری که آنها را با چالشهای جدی از جمله اعتقـاد بـه وجـود بـی عـدالتی در سیسـتم مالیاتی روبرو کرده است هدف اصلی در این کتاب تحلیل اقتصادی دوگانگی منابع مالی دولتهای اسلامی بر مالیات اسلامی و عرفی میباشد. تجربه تعدادی از کشورهای اسلامی نظیـر پاکسـتان نیز حاکی از آن است که پرداختهای داوطلبانه مردم مثل زکات، از درآمد مشمول مالیـات آنها کسر می شود. انتخاب و اجراي سیستم مالیاتی مناسب میتواند در رشد اقتصادي و اجتماعی جامعه مؤثر باشد. نتایج این تحقیق نشان داد که معیار کارایی نمیتواند معیاری اساسی برای شیوه مالیات ستانی دانسته شود و به عبارت دیگر انتخاب پایهها و نرخهایی که بر اساس کمترین اخلال در رفتار فعالان اقتصادی را ایجاد میکند منتخب سیاستگذار اسلامی نیست. بیشینه سازی درآمد مالیاتی دولت نیز اساس و ملاک مستقل و جدای از عدالت و با رشد و توسعه برای مالیات ستانی نیست. افزایش درآمد مالیاتی در چارچوب رعایت عدالت می تواند دنبال شود و هیچ گاه به هزینه عدالت نمی توان درآمدهای مالیاتی را افزود. بنابراین وضع مالیات بر پایههایی مانند مصرف صرفاً به این جهت که درآمدهای مالیاتی قابل توجهی را نصیب دولت میکند نمیتواند موجه باشد. از نظر سیاستگذار اسلامی که عدالت را اساس سازماندهی جامعه میداند مالیاتها نیز ابزاری برای این هدف است و مالیاتهایی که با تحقق توازن اقتصادی سازگار باشد مناسب تشخیص داده میشوند. معیار توازن در تمام مراحل ابتدایی، فرآیندی و نهایی مورد توجه بوده و افزایش درآمدهای مالیاتی با استفاده از شیوههای عدالت- محور دنبال میشود و هیچگاه به هزینه عدالت نمیتوان درآمدهای مالیاتی را افزایش داد.
مقدمه
در جریان پیشرفت جوامع انسانی، وجود دولتها چه از منظر کمی (میزان فعالیتها) و چه از منظرکیفی (پیچیدگی و ابعاد وظایف) در مباحث مختلف اقتصادي و اجتماعی، بهطور مستمر در حال افزایش است.[1] از جهت دیگر، عملیات مالی دولتها، تاثیرات غیر قابل اجتنابی بر مسائل اقتصادی شهروندان دارد. تاثیر دولتها بر اقتصاد درجات مختلف دارد و هر چقدر این تاثیر در اقتصاد بیشتر باشد، لزوم مطالعه نظام مالی دولتها افزایش مییابد. در این میان، مالیاتها اصلیترین ابزار کسب درآمد دولتها به حساب میآیند و دولتها از مالیات در جهت دستیابی به اهداف اقتصادي و اجتماعی استفاده میکند[2].
مالیاتها نقش مهمی در اقتصاد دارند. در اکثر کشورهای دنیا به ویژه کشورهای صنعتی پیشرفته، درآمدهای اصلی دولت همان مالیات است که از طریق آن، خدمات عمومی به شهروندان ارائه میدهد. برنامهریزی برای فعالیتهاي اقتصادي دولت نیز از طریق سیاستهاي مالیاتی انجام میشود. تغییر مالیاتهاي تصویب شده بر قسمتهای اقتصادي یا فعالیتهاي مختلف موجب تغییر دامنه آن فعالیتها میشود. علاوه بر این، سیاستهای مناسب مالیاتی منجر به توزیع عادلانه درآمد ملی بین صاحبان نهادههاي تولید میشود و ازین طریق میتوان سهم درآمدي گروههاي مختلف را منصفانه کرد[3]. هدف اصلی این تحقیق دوگانگی منابع مالی دولت اسلامی از منظر تحلیل اقتصادی است و در 4 فصل تنظیم شده است. در فصل اول به بررسی نهاد مالی کشورهای اسلامی پرداخته میشود. در فصل دوم انواع مالیاتهای اسلامی مورد بحث قرار گرفت. در فصل سوم به مقایسه مالیاتهاي اسلامی با مالیاتهاي عرفی پرداخته شد. فصل چهارم نیز به بررسی همگرایی مالیات اسلامی و عرفی اختصاص پیدا کرد. اما در ابتدا به بیان مساله و اهداف و ضرورتهای تحقیق پرداخته شد.
[1] Bin-Nashwan, S. A., Abdul-Jabbar, H., Dziegielewski, S. F., & Aziz, S. A. (2021). Moderating effect of perceived behavioral control on Islamic tax (zakah) compliance behavior among businessmen in Yemen. Journal of Social Service Research, 47(2), 292-302.
[2] Coşgel, M., Miceli, T., & Ahmed, R. (2009). Law, state power, and taxation in Islamic history. Journal of Economic Behavior & Organization, 71(3), 704-717
[3] موسوی، سیدمحمدعلی, توکلی. ارزیابی دستورالعمل آمارهای مالی دولت (GFS) در ساختار بودجهریزی کشور با نگرش اسلامی. معرفت اقتصاد اسلامی, 24(12), 211-230. 1400 ص 221
جستجوی نسخه الکترونیکی
رزومه علمی مولف:
((محل درج رزومه علمی و عکس مولف کتاب فوق))
جهت ارسال رزومه علمی و درج در این صفحه با ارسال فایل رزومه، عکس و فایل های خود، با اکانت ایتا یا واتس آپ 09100636002 پیام دهید.
جهت دریافت کارت شناسایی نویسندگی (مخصوص مولفان قانون یار) با دفتر مرکزی بنیاد علمی قانون یار تماس بگیرید.
((نمونه کارت صادره نویسندگان فرهیخته بنیاد علمی قانون یار))
اطلاعیه مهم
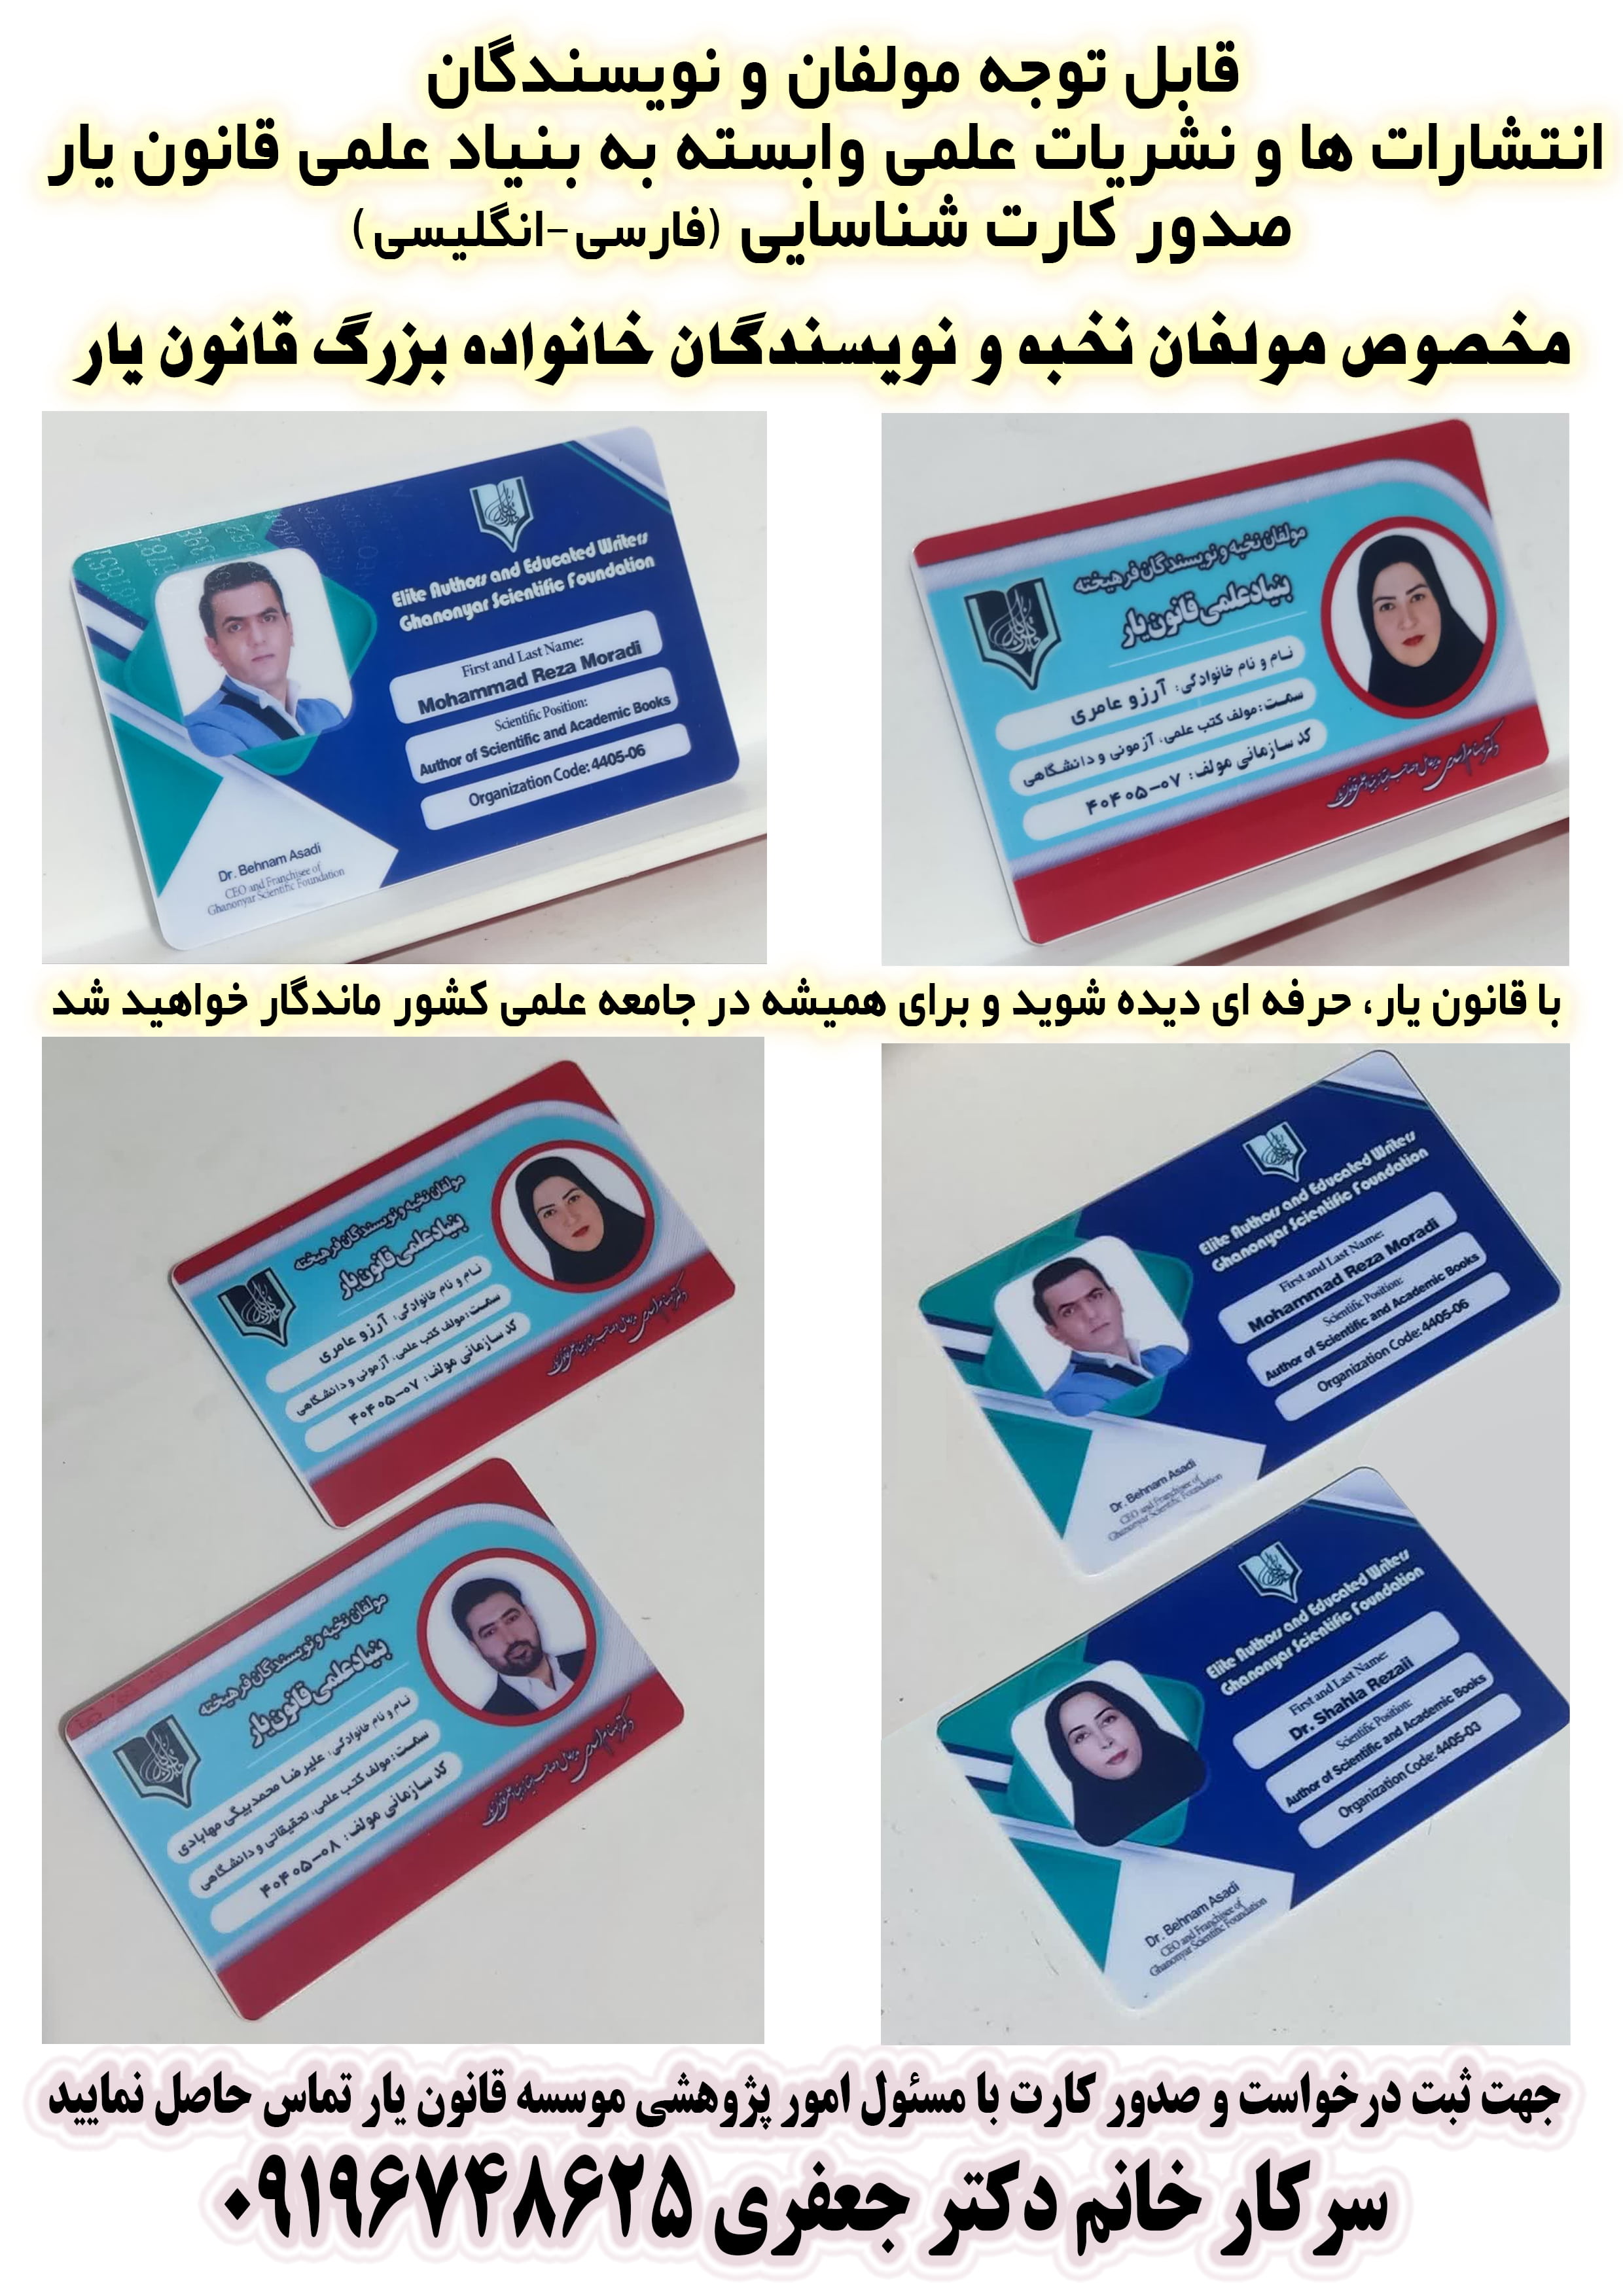
لازم به ذکر است کارت شناسایی به صورت فارسی و انگلیسی (با بهترین کیفیت) صادر می گردد...
با افتخار اعلام میشود کتاب حاضر توسط مجموعه ناشران وابسته به بنیاد علمی قانونیار به صورت الکترونیکی و فیزیکی چاپ و منتشر شده است. بنیاد علمی قانونیار با بهرهگیری از تجربه و توان تخصصی خود در حوزه نشر، آماده است آثار علمی، پژوهشی، دانشگاهی و تخصصی نویسندگان، استادان، پژوهشگران و علاقهمندان به تألیف را در مسیر چاپ و انتشار همراهی کند.
اگر شما نیز اثری ارزشمند برای انتشار دارید، میتوانید با سپردن مراحل آمادهسازی، اخذ مجوز، صفحهآرایی، چاپ و انتشار کتاب خود به مجموعه ناشران وابسته به بنیاد علمی قانونیار، گامی مؤثر در معرفی و ماندگار کردن اندیشهها و دستاوردهای علمی خود بردارید. با پنج انتشارات وابسته به بنیاد علمی قانونیار، در خدمت شما هستیم. کتاب خود را به ما بسپارید و اندیشهها و دستاوردهای علمیتان را ماندگار کنید.
همچنین به تمامی نویسندگان و مؤلفان، کارت مخصوص مؤلفان نخبه اعطا میشود.
کتاب شما، روایت ماندگار دانش و تجربه شماست؛ آن را با انتشارات های معتبر وابسته به بنیاد علمی قانونیار و چاپخانه اختصاصی این نهاد علمی و پژوهشی منتشر کنید.
جهت کسب اطلاعات بیشتر با دفتر مرکزی موسسه تماس بگیرید:
(واحد پژوهش 02166979519) (واحد فروش 02166979526) (واحد مشاوره 09196748625)
| (05:27) 1405/06/18 | 19 بازدید |
نظرات