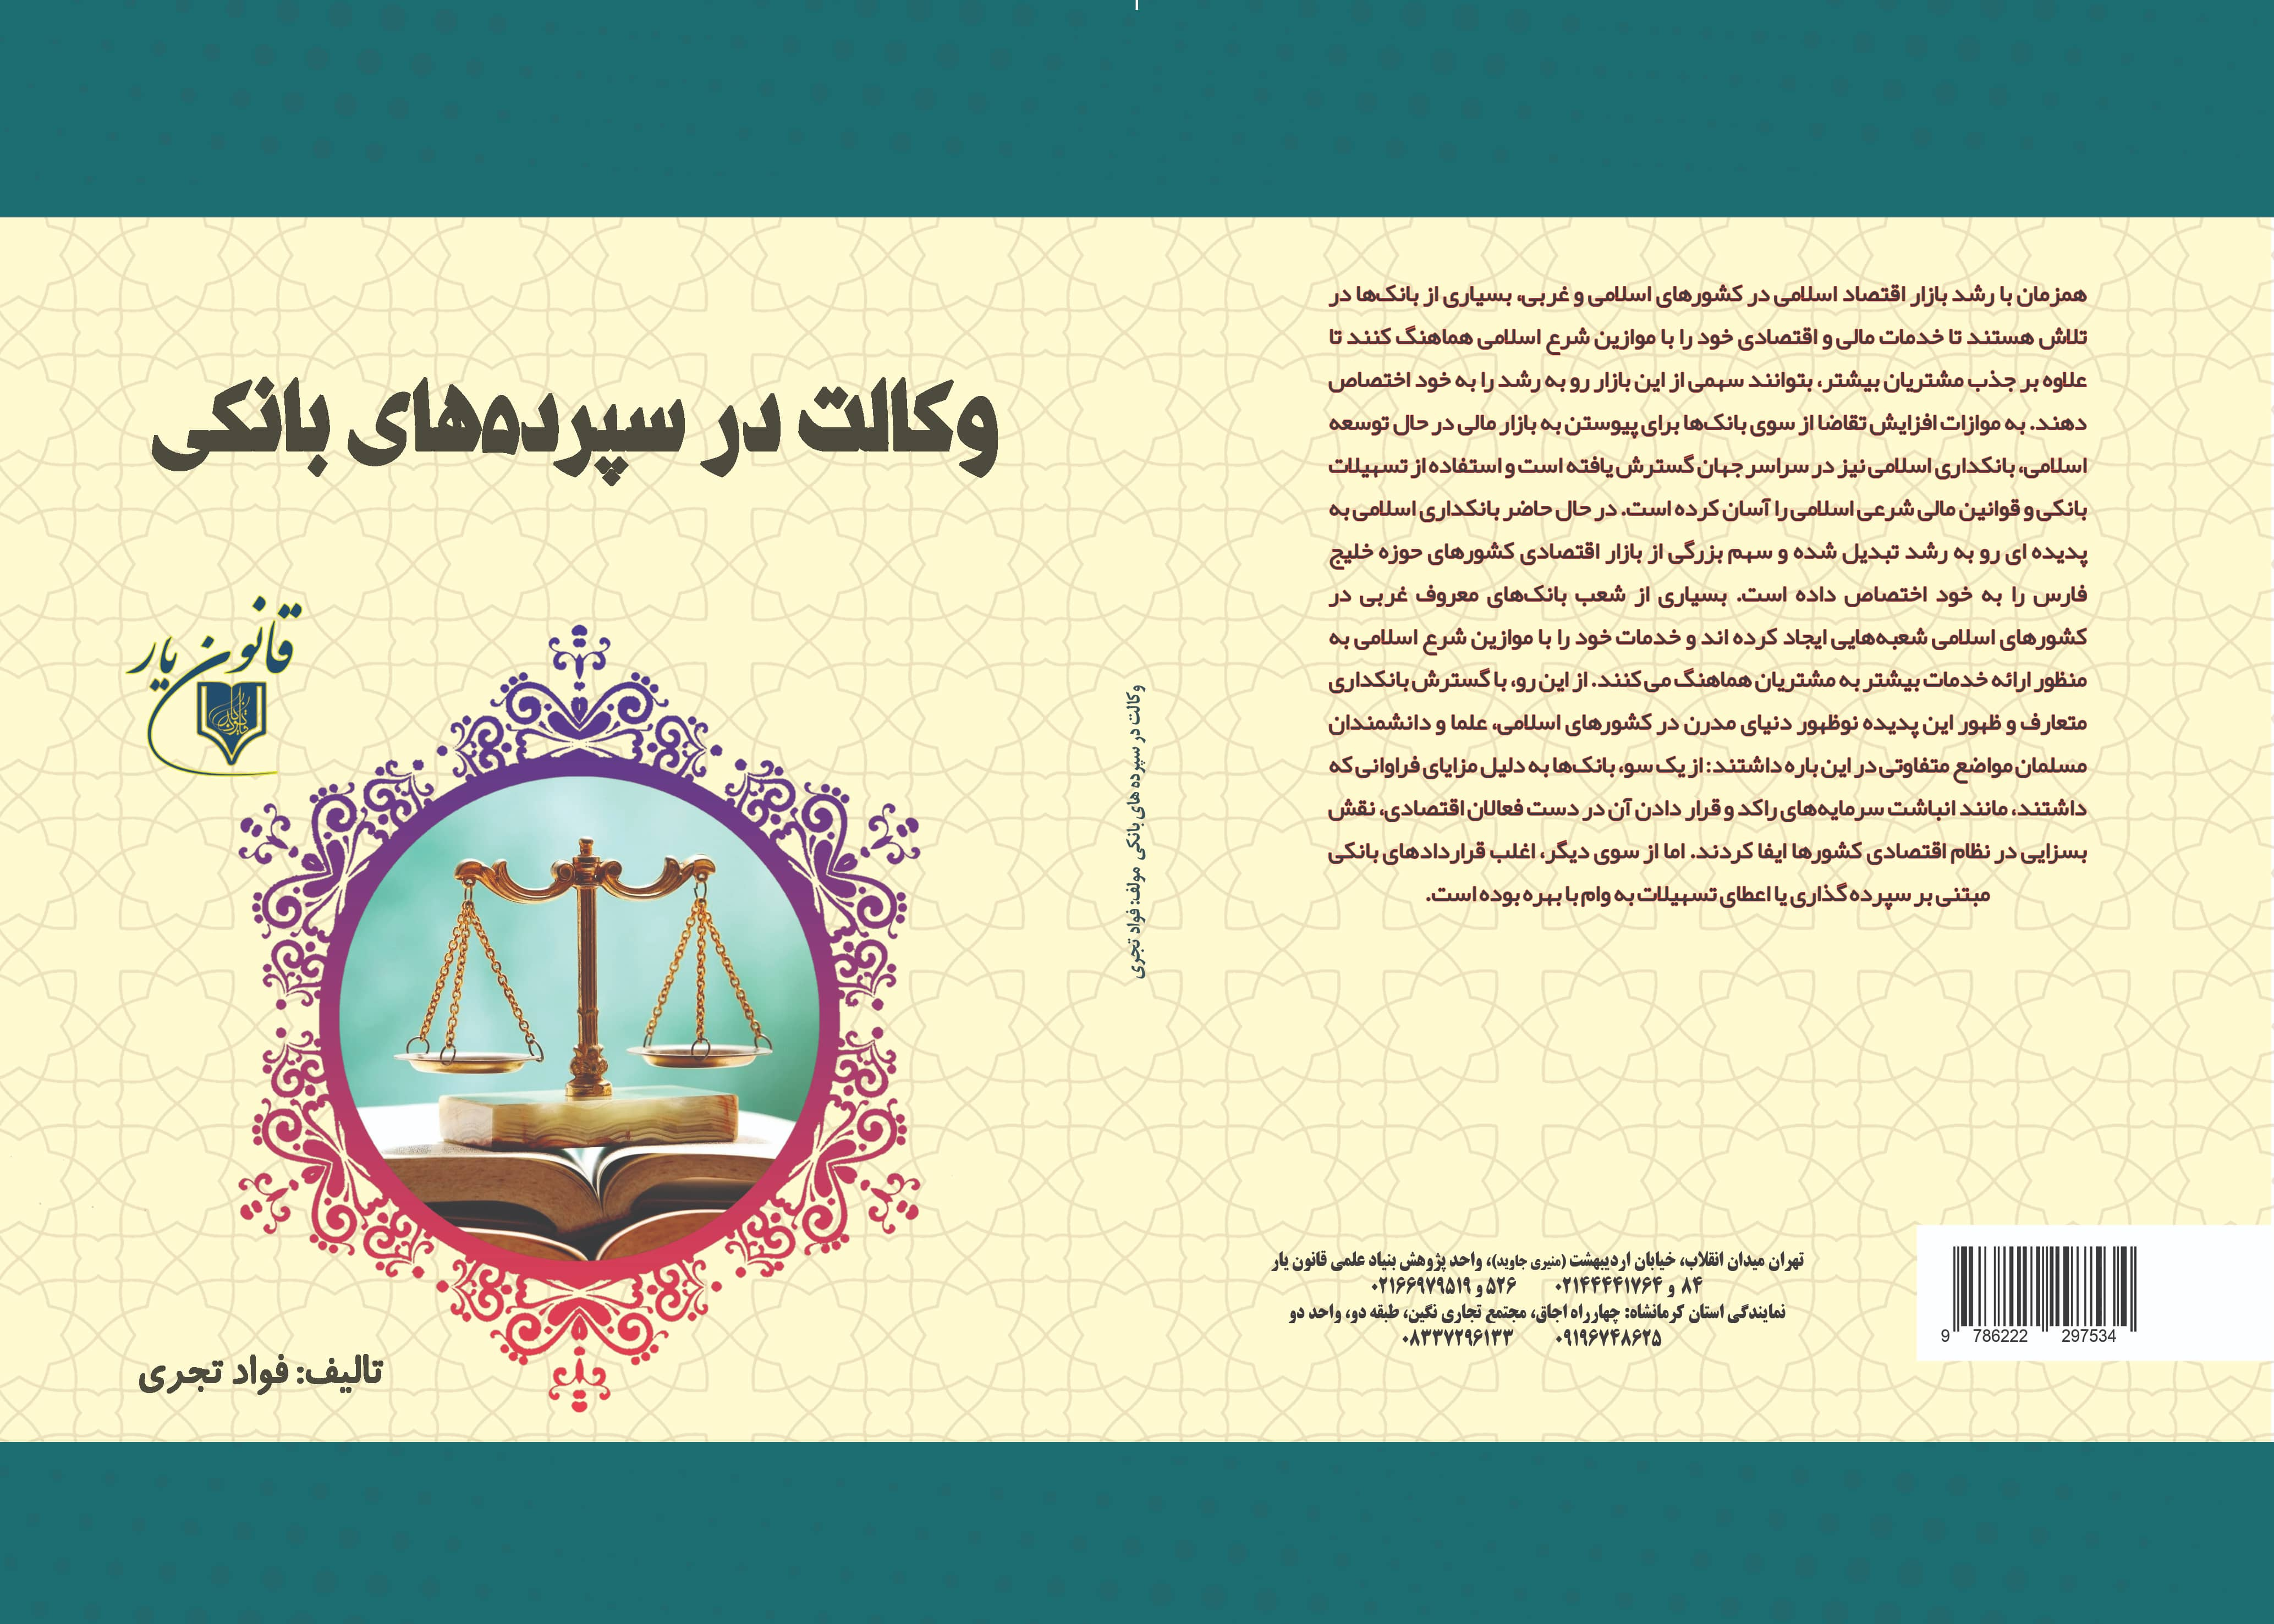
کتاب وکالت در سپردههای بانکی، تألیف فواد تجری منتشر شد!
فهرست مطالب
عنوان صفحه
فرضيههاي مطروحه پژوهش..... 17
فصل اول: مبانی نظری و پیشینه تحقیق... 19
بخش اول: بررسی و شناخت چارچوب موضوع و مبانی نظری... 19
بخش دوم: پیشینه و بررسی ماهیت بانک در نظام بانکداری بدون ربا 23
بخش سوم: فعالیت بانکی در نظام اقتصاد اسلامی... 28
بخش چهارم: بانکداری وکالتی... 41
فصل دوم: سوابق و پیشینه تحقیقاتی و پژوهشی موضوع.. 47
بخش سوم: نگاهی به تحقیقات بینالمللی مربوطه. 65
بخش چهارم: شناسایی تحقیقات داخلی یا منطقهای مربوطه. 65
فصل سوم: روششناسی پژوهش.... 69
بخش دوم: نوع روش پژوهش..... 70
بخش چهارم: روش تعیین حجم نمونه آماری... 71
بخش پنجم: روش نمونهگیری... 72
بخش ششم: روش و ابزار گردآوری اطلاعات و دادهها 73
بخش هفتم: مصاحبه نیمهساختاریافته. 77
بخش هشتم: روش تجزیهوتحلیل دادهها 78
بخش نهم: آزمونهای پیش فرض برای معادلات ساختاری... 79
پیشگفتار
همزمان با رشد بازار اقتصاد اسلامی در کشورهای اسلامی و غربی، بسیاری از بانکها در تلاش هستند تا خدمات مالی و اقتصادی خود را با موازین شرع اسلامی هماهنگ کنند تا علاوه بر جذب مشتریان بیشتر، بتوانند سهمی از این بازار رو به رشد را به خود اختصاص دهند. به موازات افزایش تقاضا از سوی بانکها برای پیوستن به بازار مالی در حال توسعه اسلامی، بانکداری اسلامی نیز در سراسر جهان گسترش یافته است و استفاده از تسهیلات بانکی و قوانین مالی شرعی اسلامی را آسان کرده است. در حال حاضر بانکداری اسلامی به پدیده ای رو به رشد تبدیل شده و سهم بزرگی از بازار اقتصادی کشورهای حوزه خلیج فارس را به خود اختصاص داده است. بسیاری از شعب بانکهای معروف غربی در کشورهای اسلامی شعبههایی ایجاد کرده اند و خدمات خود را با موازین شرع اسلامی به منظور ارائه خدمات بیشتر به مشتریان هماهنگ می کنند (حاجی هاشمی ورنوسفادرانی و توحیدی، 1402).
از این رو، با گسترش بانکداری متعارف و ظهور این پدیده نوظهور دنیای مدرن در کشورهای اسلامی، علما و دانشمندان مسلمان مواضع متفاوتی در این باره داشتند: از یک سو، بانکها به دلیل مزایای فراوانی که داشتند، مانند انباشت سرمایههای راکد و قرار دادن آن در دست فعالان اقتصادی، نقش بسزایی در نظام اقتصادی کشورها ایفا کردند. اما از سوی دیگر، اغلب قراردادهای بانکی مبتنی بر سپرده گذاری یا اعطای تسهیلات به وام با بهره بوده است.
با توجه به آیات و احادیث فراوان در اسلام هر نوع قرض با شرط بهره ربا محسوب شده و حرام است برای درک بهتر اهمیت حرمت ربا تعدادی از احادیث وارده در این رابطه ذکر میشود. اِنَّ اللّه َ عَزَّوَجَلَّ لَعَنَ آكِلَ الرِّبا وَمُؤكِلَهُ وَكاتِبَهُ وَشاهِدَيْهِ؛خدای عزوجل رباخوار و ربا دهنده و نویسنده و شاهد بر آن را لعنت کرده است. رسول اکرم (صلي الله عليه و آله)
.رسول اکرم(ص):یا علی... لا تصادق آکل الربا فإنه یبارز الله لأن الله تعالی قال: (فإن لم تفعلوا فأذنوا بحرب من الله و رسوله):ای علی: با رباخوار رفاقت نکن، زیرا او با خداوند به مبارزه برخواسته، چون خداوند متعال می فرماید: «اگر دست از رباخواری بر نداشتید پس به خدا و رسولش اعلان جنگ دهید». (رسول اکرم (ص) میراث حدیث شیعه، ج ۲، ص ۴۶، ج ۱۸۹)
مَعاشِرَ النّاسِ، اَلفِقْهَ ثُمَّ الْمَتْجَرَ، وَاللّه ِ لِلرِّبا فى هذِهِ الاُمَّةِ أخْفى مِنْدَبيبِ النَّمْلِ عَلَى الصَّفا؛ اى مردم! ابتدا احكام را ياد بگيريد، سپس تجارت كنيد! به خدا قسم كه ربا در ميان اين امت ناپيداتر از حركت مورچه بر روى تخته سنگ است(امام على عليه السلام: بحار الانوار، ج ۱۰۳، ص ۱۱۷، ح ۱۶).
از این رو برخی از علمای مسلمان به فکر طراحی نظام جدیدی افتادند که مبتنی بر بهره نباشد. بانکداری بدون بهره یا ربا در جهان اسلام با ایدئولوژی ایجاد «اقتصاد اسلامی» شروع شد و کم کم در قالب بانکداری اسلامی رایج، نمود پیدا کرد. نظریه پردازان بانکداری اسلامی از جمله حسن البنا و شهید صدر قواعدی را وضع کردند که می توان آن را اصول بانکداری اسلامی نامید. در بانکداری اسلامی ربا و بهره مطالبه نمی شود. زیرا در ربا کسب پول از محل پول به دست می آید نه از راه تجارت و به همین دلیل به آن «استثمار» نیز گفته می شود. (محسنی زنوزی و همکاران ۱۳۹۰:۳۵)
پرداخت سود مشروع در چارچوب ضوابط اسلامی به صاحبان سپرده سرمایهگذاری، موجب گردیده در طول سالهای پس از اجرای قانون عملیات بانکی بدون ربا، تمایل بالایی در بسیاری از مشتریان نظام بانکی در افتتاح این سپرده ایجادشده و منابع قابل توجهی از این طریق، جذب نظام بانکی کشور گردد(سیمیاری و همکاران،1399)
سپردههای سرمایه گذاری مدت دار که بانک وکیل آن است در مشارکت، مضاربه، اجاره با مالکیت، معاملات اقساطی، مزارعه، مساقات، سرمایه گذاری مستقیم، معاملات سلف و جعاله استفاده می شود. در این نوع سپرده ها، بانک استرداد اصل سپردهها را طبق قرارداد منعقده یا به هزینه خود بیمه می کند. بانک در پایان هر دوره سود حاصل را پس از کسر کارمزد نمایندگی خود به نسبت مدت و مبلغ سپرده طبق مقررات و دستورالعملهای بانک بین سپرده گذاران تقسیم می کند(قلیچ،1396: 4). یکی از مشکلاتی که در قوانین و مقررات عملیات بانکی بدون ربا در خصوص مجوز بانکها یا همان وکالت پذیری وجود دارد، عدم شفافیت در شمول قانون، مقررات، دستورالعملهای اجرایی و مواردی از این دست است. برخی موضوعات اساسی در قانون مطرح نشده و به صورت پراکنده در آیین نامهها و دستورالعملهای اجرایی و یا حتی در مواردی در مصوبات شورای پول و اعتبار به آن پرداخته شده است که نوعی ناهماهنگی در مجموعه مقررات حاکم بر مجوز بانکی کشور ایجاد کرده است. بنابرانچه بیان شد می توان چنین بیان نمود که یکی از اهداف اقتصادی انقلاب اسلامی، حذف ربا از نظاام بانکداری و سپس تحقق بانکداری اسلامی بود است انتظار می رود ظهور نظام اقتصاد اسلامی از طریق بانکداری اسلامی راه حلی در دنیای اقتصاد باشد. از اینرو در این فصل از پژوهش به کلیات در مورد موضوع پژوهش" بررسی عمليات بانكي بدون ربا با وكالتي نمودن سپرده سرمايه گذاري هاي مدت دار" پرداخته شده است.
جستجوی نسخه الکترونیکی
رزومه علمی مولف:
((محل درج رزومه علمی و عکس مولف کتاب فوق))
جهت ارسال رزومه علمی و درج در این صفحه با ارسال فایل رزومه، عکس و فایل های خود، با اکانت ایتا یا واتس آپ 09100636002 پیام دهید.
جهت دریافت کارت شناسایی نویسندگی (مخصوص مولفان قانون یار) با دفتر مرکزی بنیاد علمی قانون یار تماس بگیرید.
((نمونه کارت صادره نویسندگان فرهیخته بنیاد علمی قانون یار))
اطلاعیه مهم
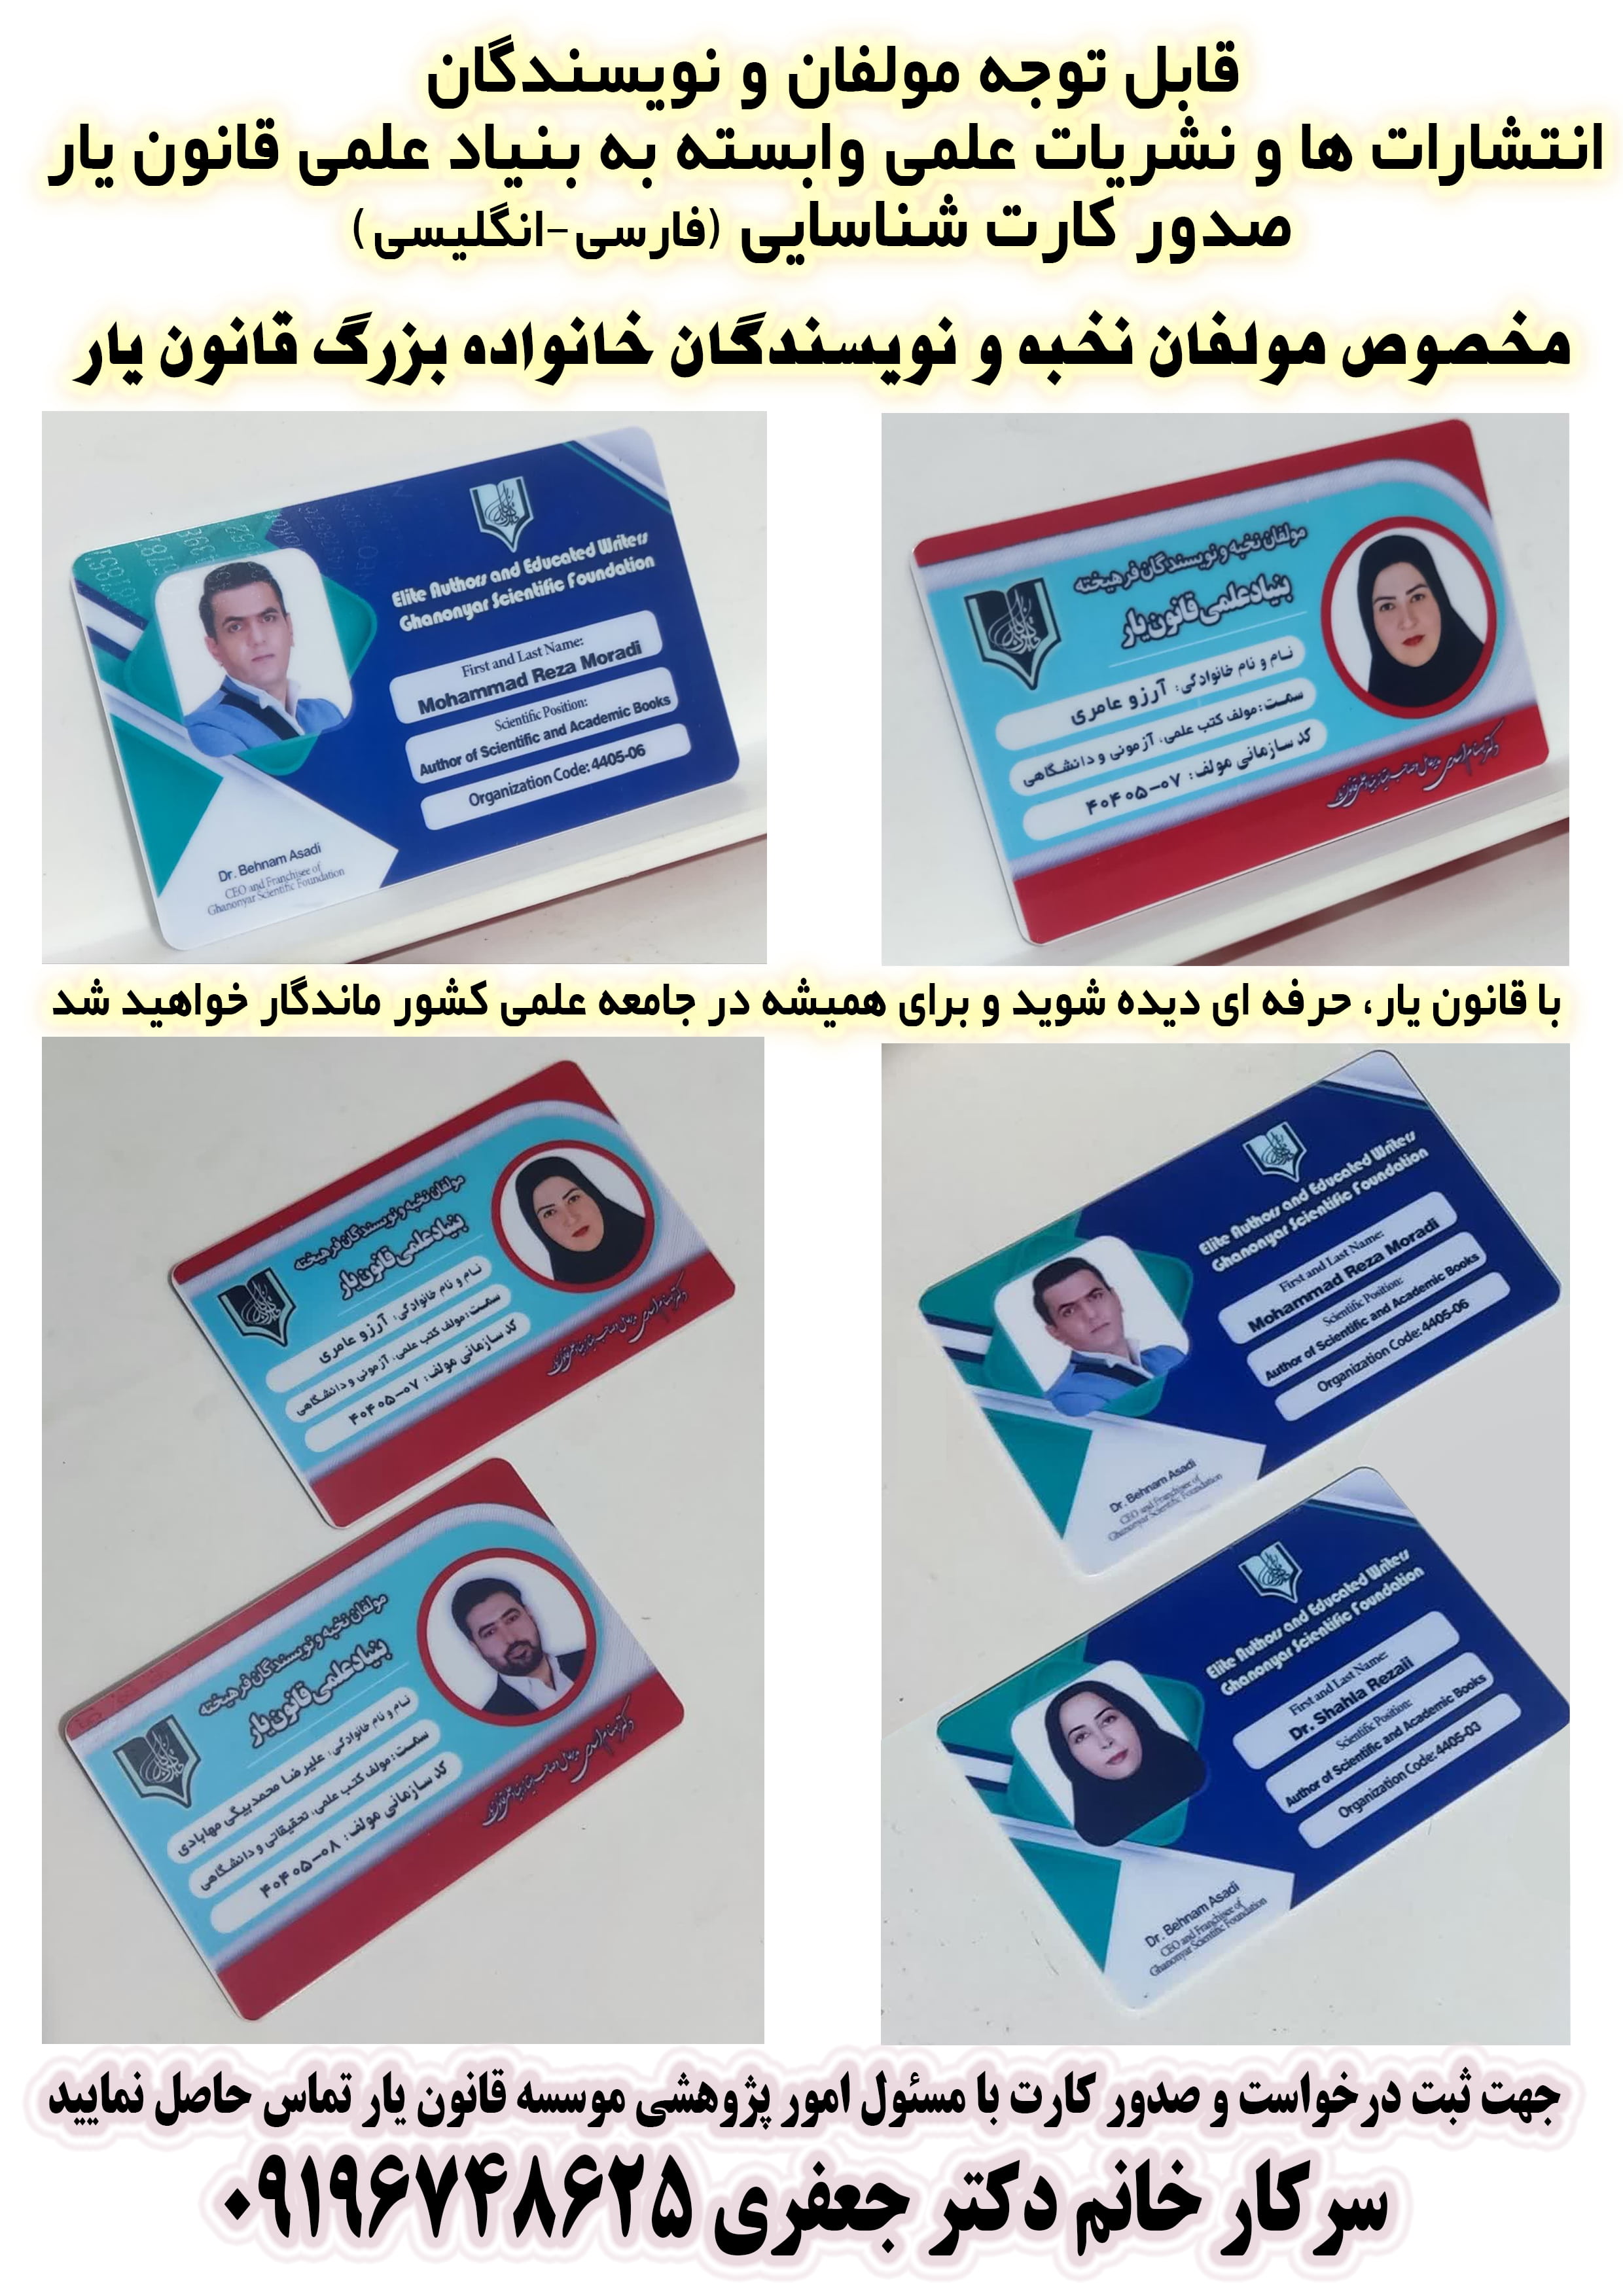
لازم به ذکر است کارت شناسایی به صورت فارسی و انگلیسی (با بهترین کیفیت) صادر می گردد...
با افتخار اعلام میشود کتاب حاضر توسط مجموعه ناشران وابسته به بنیاد علمی قانونیار به صورت الکترونیکی و فیزیکی چاپ و منتشر شده است. بنیاد علمی قانونیار با بهرهگیری از تجربه و توان تخصصی خود در حوزه نشر، آماده است آثار علمی، پژوهشی، دانشگاهی و تخصصی نویسندگان، استادان، پژوهشگران و علاقهمندان به تألیف را در مسیر چاپ و انتشار همراهی کند.
اگر شما نیز اثری ارزشمند برای انتشار دارید، میتوانید با سپردن مراحل آمادهسازی، اخذ مجوز، صفحهآرایی، چاپ و انتشار کتاب خود به مجموعه ناشران وابسته به بنیاد علمی قانونیار، گامی مؤثر در معرفی و ماندگار کردن اندیشهها و دستاوردهای علمی خود بردارید. با پنج انتشارات وابسته به بنیاد علمی قانونیار، در خدمت شما هستیم. کتاب خود را به ما بسپارید و اندیشهها و دستاوردهای علمیتان را ماندگار کنید.
همچنین به تمامی نویسندگان و مؤلفان، کارت مخصوص مؤلفان نخبه اعطا میشود.
کتاب شما، روایت ماندگار دانش و تجربه شماست؛ آن را با انتشارات های معتبر وابسته به بنیاد علمی قانونیار و چاپخانه اختصاصی این نهاد علمی و پژوهشی منتشر کنید.
جهت کسب اطلاعات بیشتر با دفتر مرکزی موسسه تماس بگیرید:
(واحد پژوهش 02166979519) (واحد فروش 02166979526) (واحد مشاوره 09196748625)
| (05:21) 1405/06/18 | 9 بازدید |
نظرات